剛拿到事務所傳來的營業稅申報書(401 表),是不是看著滿滿的數字不知從何下手?許多企業經營者最關心的,無非是「這次到底要繳多少稅?」或是「留抵是什麼意思?」。
其實,看懂 401 表並不難。簡單來說,整張表格的核心就在於「本期最終結算結果」——到底是需要補繳稅款,還是有留抵稅額能延到下期抵扣。這項結果是由您「賣出商品開立的發票(銷項)」扣除「買進設備或消費取得的扣抵發票(進項)」,再扣除上一期積累的留抵金額計算而來。最後,務必確認單據上蓋有稽徵機關的網路申報收件章,才算真正完備。
📌 營業稅 30 秒重點懶人包
- 多久報一次? 採雙月申報制,每逢單月 1~15 號申報前兩個月狀況。即使該期零業績,同樣必須如實申報(報 0)。
- 銷項 vs 進項?
- 銷項: 企業開給顧客的發票(代表本期營業額)。
- 進項: 廠商開給企業、且合法可作抵扣的發票。
- 重點看哪裡? 直接鎖定「結算結果」:判斷本期屬於應繳納、可留抵或可退稅。
- 如何確認申報成功? 檢查申報書上是否帶有國稅局回傳之電子收件戳章。
一、 搞懂觀念:銷項稅額與進項稅額的加減哲學
當您的公司販售商品並開立發票時,其中包含的 5% 金額即為「銷項稅額」;反之,公司向供應商採購取得發票時,內含的 5% 則為「進項稅額」。營業稅的申報,本質上就是這兩者的對算:
| 銷與進的關係 | 最終結果與處理方式 |
| 銷項稅額 > 進項稅額 | 產生「應納稅額」。若扣掉前期累積的留抵稅額後仍為正數,即需向國稅局繳稅。 |
| 銷項稅額 < 進項稅額 | 產生「留抵稅額」。本期無需繳稅,該金額可持續保留至後續各期作為扣抵之用。 |
💡 稅務小知識:
營業稅實質上屬於「消費稅」。根據《加值型及非加值型營業稅法》第 32 條第 2 項規定,應稅貨物或勞務的標價必須內含營業稅。換言之,稅款最終是由消費者負擔,企業僅是扮演「先幫政府代收,再按期彙整繳回國稅局」的角色。
二、 申報時程與期限提醒
凡是使用統一發票的營業單位,無論當期是否有銷售紀錄,原則上皆以 2 個月為一期,並於下一期開頭的 15 天內完成申報與稅款繳納。若不小心逾期,將會面臨滯報金或怠報金的處罰。
| 申報時程 (單月 1~15 日) | 對應的營業月份 |
| 1 月 1~15 日 | 申報前一年 11~12 月 |
| 3 月 1~15 日 | 申報 1~2 月 |
| 5 月 1~15 日 | 申報 3~4 月 |
| 7 月 1~15 日 | 申報 5~6 月 |
| 9 月 1~15 日 | 申報 7~8 月 |
| 11 月 1~15 日 | 申報 9~10 月 |
( 法規依據:《加值型及非加值型營業稅法》第 35 條。若申報截止日適逢例假日則順延,具體日期以國稅局最新公告為準。 )
三、 401 申報書解讀:重點對照 5 大區塊
完成申報手續後(現行多透過電子網絡申報),您會取得一份印有稽徵機關收件證明章的申報書,這就是業界俗稱的「401 表」。請參考下方示意圖中的 5 個標示框,對照各項欄位說明:
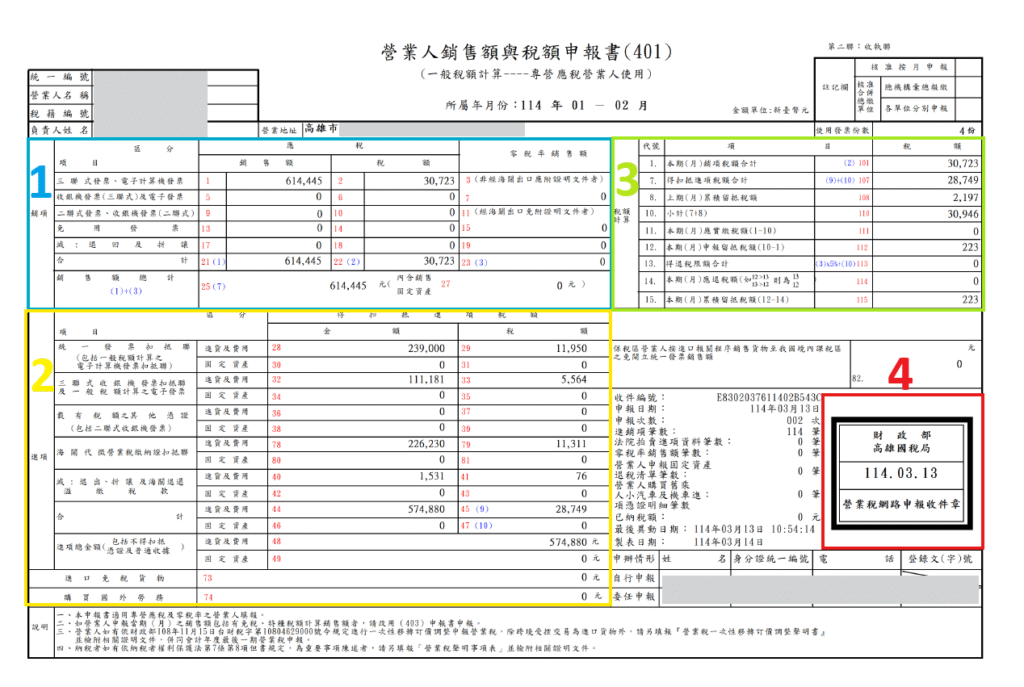
| 位置 | 看什麼 | 說明 |
| ■ ① 藍框 | 銷項(營業額) | 本期開出去的發票金額與稅額,依發票種類分別列示 |
| ■ ② 黃框 | 進項(可扣抵) | 本期拿回來、可以扣抵的發票。交際應酬、員工福利、個人消費,以及沒有營業稅額的收據,都不會列在這裡 |
| ■ ③ 綠框 | 本期結果 | 依紅框、藍框和上期留抵算出來:這期要繳稅、留抵,還是可以退稅 |
| ■ ④ 紅框 | 網路收件章 | 國稅局回傳的收件章,會顯示上傳日期;沒有這個章,要確認是否上傳成功 |
⚠️ 單月 15 日前要完成
每期都要在單月 15 日前申報(要繳稅的也要繳完),就算這期完全沒有銷售額也一樣。拿到 401 表時順手確認收件章,是最簡單的檢查。
會計事務所,本質上不是成本,
而是幫你降低錯誤、優化稅負、提升決策品質的工具。
如果你正在經營公司,建議不要等出問題才處理稅務。
聯絡量升會計事務所,讓專業幫你把關。